|
|
Nya förenklingsregler och andra kompletteringar i lagen om tilläggsskatt
Sammanfattning
Utskottet ställer sig bakom regeringens förslag till nya förenklingsregler och kompletteringar i lagen om tilläggsskatt. Förslagen innebär bl.a. att två nya förenklingsregler ska gälla om ett moderföretag hör hemma i en stat som har blivit godkänd som en stat med ett parallellt system för minimibeskattning. Den ena regeln ska gälla vid parallella system för minimibeskattning av inhemsk och utländsk inkomst. Den andra ska gälla vid parallella system för minimibeskattning av inhemsk inkomst. Därutöver lämnar regeringen förslag om regler om kvalificerade skatteincitament och kompletteringar av bestämmelserna om uppskjuten skattekostnad när koncernenheter i en stat börjar omfattas av tilläggsskattereglerna. Vidare lämnar regeringen förslag om att förlänga tillämpningen av den tillfälliga förenklingsregeln och övergångsperioden när det gäller förenklingsregeln för kompletteringsregeln.
Förslagen innebär ändringar i lagen om tilläggsskatt.
Lagändringarna föreslås träda i kraft den 1 januari 2027 och tillämpas första gången för beskattningsår som börjar närmast efter den 31 december 2026. Det införs vidare en möjlighet för den rapporterande enheten att begära retroaktiv tillämpning av bestämmelserna.
I betänkandet finns ett särskilt yttrande (S, V, MP).
Behandlade förslag
Proposition 2026/27:4 Nya förenklingsregler och andra kompletteringar i lagen om tilläggsskatt.
Utskottets förslag till riksdagsbeslut
Nya förenklingsregler och andra kompletteringar i lagen om tilläggsskatt
Nya förenklingsregler och andra kompletteringar i lagen om tilläggsskatt (S, V, MP)
Bilaga 1
Förteckning över behandlade förslag
Bilaga 2
Regeringens lagförslag
Utskottets förslag till riksdagsbeslut
|
Nya förenklingsregler och andra kompletteringar i lagen om tilläggsskatt |
Riksdagen antar regeringens förslag till lag om ändring i lagen (2023:875) om tilläggsskatt.
Därmed bifaller riksdagen proposition 2026/27:4.
Stockholm den 17 november 2026
På skatteutskottets vägnar
Boriana Åberg
Följande ledamöter har deltagit i beslutet: Boriana Åberg (M), Niklas Karlsson (S), Kalle Olsson (S), Eric Westroth (SD), Marie Olsson (S), Marie Nicholson (M), Frida Tånghag (V), Mikael Eskilandersson (SD), Helena Vilhelmsson (C), Adam Reuterskiöld (M), Marcus Friberg (MP), Yusuf Aydin (KD), Mathias Tegnér (S), Andreas Ahlqvist (SD), Therese Kristiansson (S), Anders Ekegren (L) och Birte Sandberg (C).
I betänkandet behandlar utskottet regeringens proposition 2026/27:4 Nya förenklingsregler och andra kompletteringar i lagen om tilläggsskatt. Regeringens förslag till riksdagsbeslut finns i bilaga 1. Regeringens lagförslag återges i bilaga 2.
I propositionen finns en redogörelse för ärendets beredning fram till regeringens beslut om propositionen.
Inga motioner har väckts med anledning av propositionen.
Utskottets förslag i korthet
Riksdagen antar regeringens förslag till ändringar i lagen om tilläggsskatt.
Jämför det särskilda yttrandet (S, V, MP).
Propositionen
Bakgrund
Den 1 januari 2024 trädde lagen (2023:875) om tilläggsskatt i kraft. Genom lagen genomfördes rådets direktiv (EU) 2022/2523 av den 14 december 2022 om säkerställande av en global minimiskattenivå för multinationella koncerner och storskaliga nationella koncerner i unionen, det s.k. minimibeskattningsdirektivet, i svensk rätt. Syftet med minimibeskattningsdirektivet är att genomföra de modellregler om en global minimibeskattning (Global Anti-Base Erosion Model Rules, modellreglerna) som arbetats fram inom ramen för OECD/G20:s Inclusive Framework on Base Erosion and Profit Shifting (BEPS), det inkluderande ramverket, kallat IF. Sedan modellreglerna antogs 2021 har arbetet inom IF fortsatt och pågår fortfarande.
Administrativa riktlinjer antogs av IF den 24 maj 2024, den 13 januari 2025, den 5 januari 2026 och den 11 maj 2026. De administrativa riktlinjerna medför enligt regeringen att lagen om tilläggsskatt behöver ändras och kompletteras i vissa delar
Ytterligare bestämmelser om tilläggsskatt för företag i stora koncerner
Regeringen gör bedömningen att lagen om tilläggsskatt behöver kompletteras med ytterligare bestämmelser med anledning av de administrativa riktlinjerna från juni 2024, januari 2025 samt januari och maj 2026 inom ramen för det inkluderande ramverket. Regeringen gör vidare bedömningen att den föreslagna utformningen av dessa ytterligare bestämmelser i propositionen är förenlig med minimibeskattningsdirektivet och fördraget om Europeiska unionens funktionssätt.
De tillfälliga förenklingsreglerna
Förlängning av tillämpningen av den tillfälliga förenklingsregeln
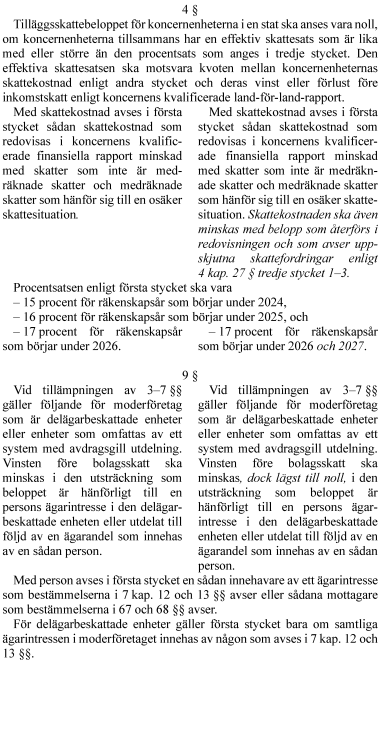
Regeringen föreslår vidare att tillämpningen av den tillfälliga förenklingsregeln ska förlängas med ett år och omfatta räkenskapsår som börjar före den 1 januari 2028. Räkenskapsår som avslutas efter den 30 juni 2029 ska enligt förslaget inte omfattas. Procentsatsen enligt den tillfälliga förenklingsregeln för beräkning av effektiv skattesats föreslås vara 17 procent för räkenskapsår som börjar 2027.
Förlängning av övergångsperioden i den tillfälliga förenklingsregeln för kompletteringsregeln för tilläggsskatt
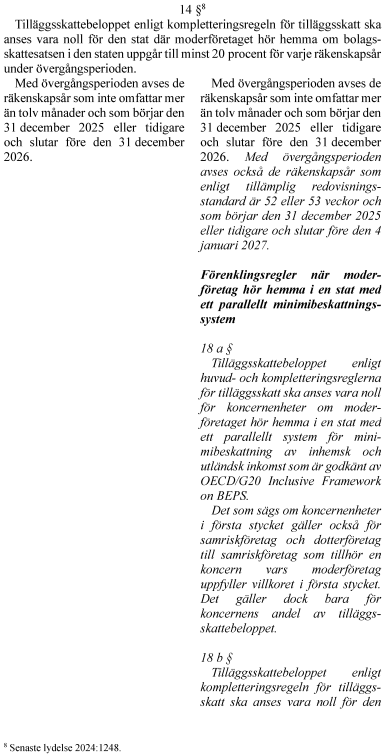
Regeringen föreslår att den tillfälliga förenklingsregeln för kompletteringsregeln för tilläggsskatt ska förlängas så att även räkenskapsår som enligt tillämplig redovisningsstandard är 52 eller 53 veckor är en sådan övergångsperiod som anges i bestämmelsen. Det ska gälla, om räkenskapsåret börjar den 31 december 2025 eller tidigare och slutar före den 4 januari 2027.
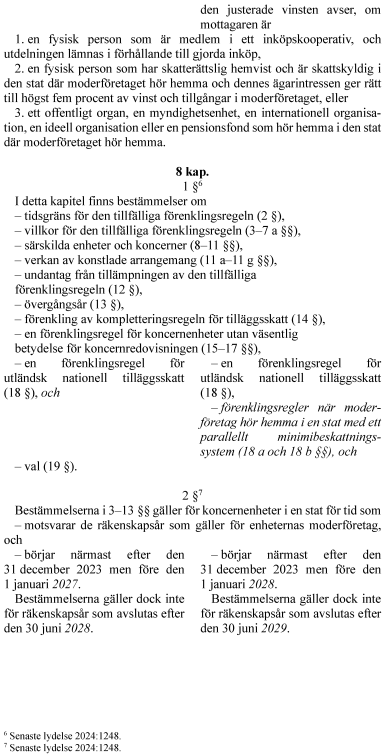
Förenklingsregler när moderföretag hör hemma i en stat med ett godkänt parallellt system för minimibeskattning
Förenklingsregel avseende huvud- och kompletteringsregeln för tilläggsskatt (Side-by Side Safe Harbour)
Regeringen föreslår att tilläggsskattebeloppet enligt kompletteringsregeln för tilläggsskatt ska anses vara noll för enheter och koncernenheter i den stat där ett moderföretag hör hemma, om IF har godkänt den staten som en stat med ett parallellt system för minimibeskattning av inhemsk inkomst.
Förenklingsregel avseende kompletteringsregeln för tilläggsskatt (Ultimate Parent Entity Safe Harbour)
Regeringen föreslår att tilläggsskattebeloppet enligt kompletteringsregeln för tilläggsskatt ska anses vara noll för enheter och koncernenheter i den stat där ett moderföretag hör hemma, om IF har godkänt den staten som en stat med ett parallellt system för minimibeskattning av inhemsk inkomst.
Kvalificerade skatteincitament (Substance-based Tax Incentive Safe Harbour)
Nya regler om substansbaserade skatteincitament
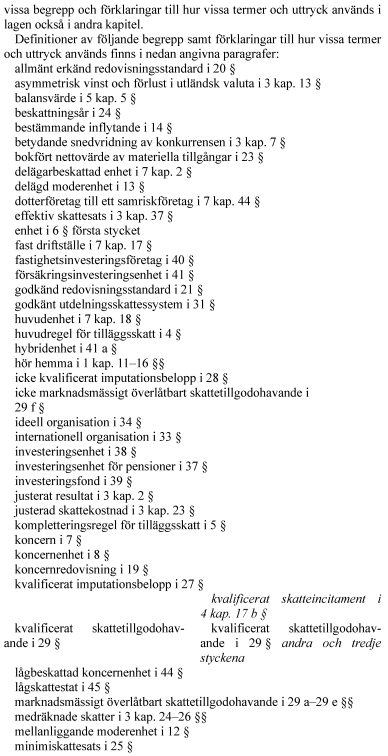
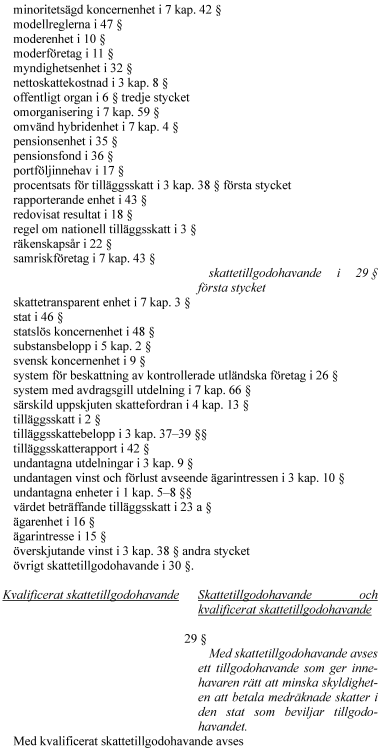
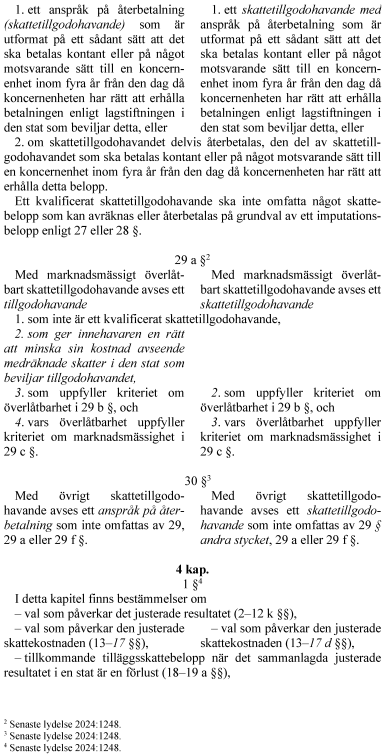
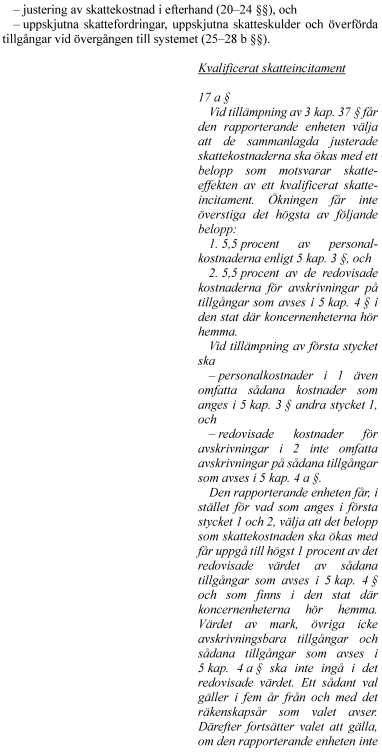
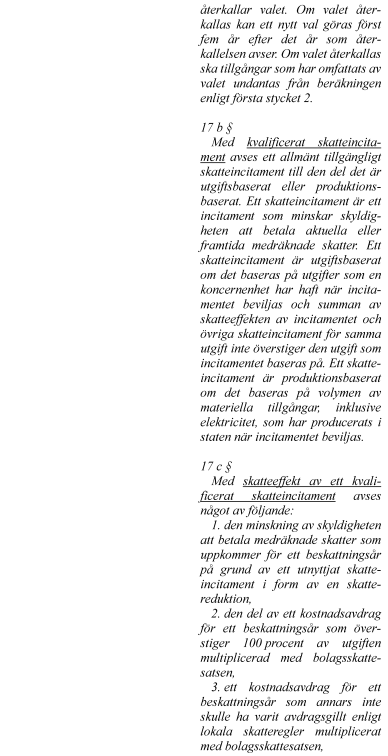
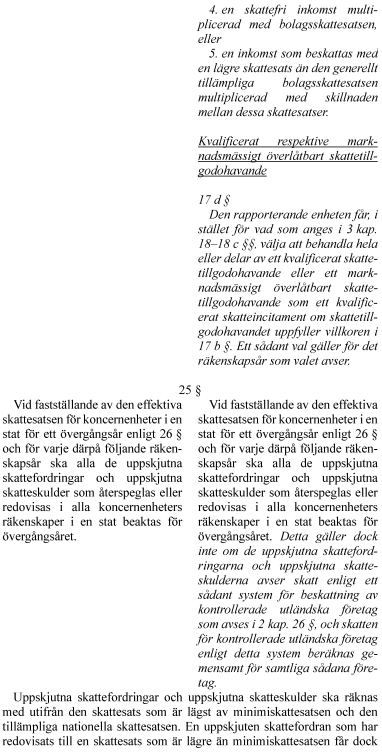
Regeringen föreslår att det ska införas regler om kvalificerade skatteincitament i lagen om tilläggsskatt. Reglerna ska gälla för skatteincitament som är utgiftsbaserade eller produktionsbaserade. En koncern ska få välja att höja den justerade skattekostnaden med skatteeffekten av incitamentet, vilket får till följd att tilläggsskattebeloppet blir lägre. Möjligheten att på detta sätt välja en förmånlig behandling av kvalificerade skatteincitament begränsas enligt förslaget av ett takbelopp. Regeringen föreslår även att det ska införas en möjlighet att välja att behandla hela eller delar av ett kvalificerat skattetillgodohavande eller ett marknadsmässigt överlåtbart skattetillgodohavande som ett kvalificerat skatteincitament om skattetillgodohavandet i övrigt uppfyller villkoren för sådana incitament.
Skattetillgodohavanden
Regeringen föreslår vidare att skattetillgodohavanden ska definieras som ett tillgodohavande som ger innehavaren rätt att minska skyldigheten att betala medräknade skatter i den stat som beviljar tillgodohavandet. Detta medför även följdändringar i definitionen av marknadsmässigt överlåtbart skattetillgodohavande och övrigt skattetillgodohavande.
Uppskjuten skatt vid övergången till systemet
Förtydligande i fråga om vissa uppskjutna skattefordringar och uppskjutna skatteskulder som uppkommit före övergångsåret
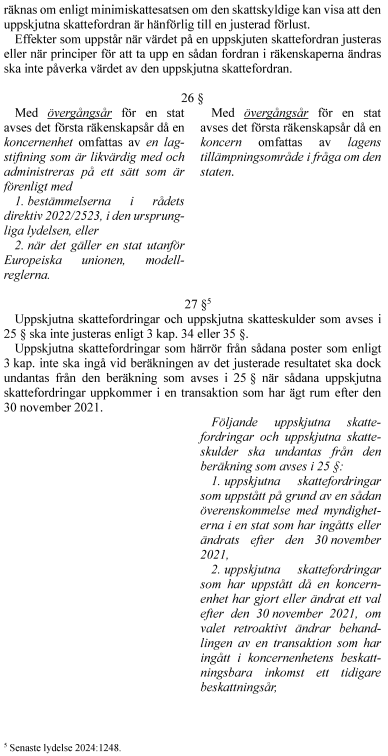
Regeringen föreslår att vissa uppskjutna skattefordringar och uppskjutna skatteskulder undantas när man fastställer den effektiva skattesatsen för koncernenheter i en stat för ett övergångsår.
Övergångsår
Regeringen föreslår att övergångsåret för en stat ska vara det första räkenskapsår då en koncern omfattas av lagens tillämpningsområde i fråga om den staten när man tillämpar reglerna om uppskjutna skattefordringar, uppskjutna skatteskulder och överförda tillgångar vid övergången till systemet.
Uppskjuten skatt enligt vissa system för beskattning av kontrollerade utländska företag
Regeringen föreslår också att uppskjutna skattefordringar och uppskjutna skatteskulder i vissa fall inte ska beaktas när man fastställer den effektiva skattesatsen för koncernenheter i en stat vid övergången till systemet, om de avser skatt enligt ett system för beskattning av kontrollerade utländska företag. Detta ska gälla om skatten beräknas gemensamt för sådana företag i ett sådant system.
Lagens tillämpningsområde vid delning av en koncern
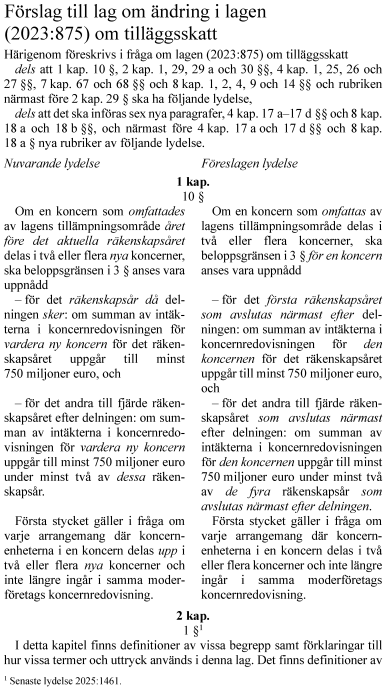
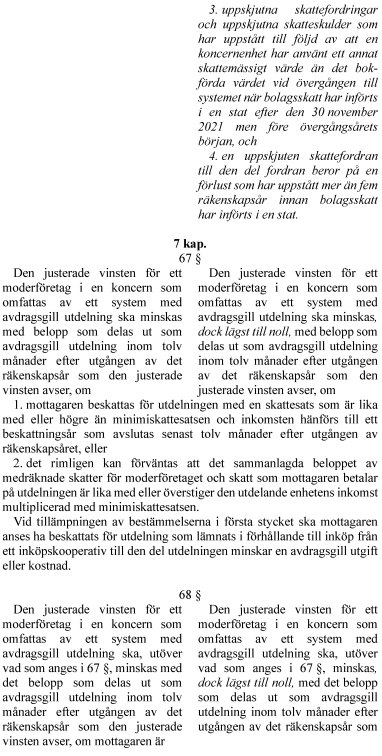
Regeringen föreslår att bestämmelsen om när beloppsgränsen för lagens tillämpningsområde har uppnåtts efter att en koncern har delats ska ändras på följande sätt för att stämma överens med direktivet och modellreglerna. Om en koncern som omfattas av lagens tillämpningsområde delas i två eller fler koncerner, ska enligt förslaget beloppsgränsen för lagens tillämpningsområde för en koncerns årliga intäkt anses vara uppnådd
– för det första räkenskapsåret som avslutas närmast efter delningen: om summan av intäkterna i koncernredovisningen för den koncernen för det räkenskapsåret uppgår till minst 750 miljoner euro
– för det andra till fjärde räkenskapsåret som avslutas närmast efter delningen: om summan av intäkterna i koncernredovisningen för den koncernen uppgår till minst 750 miljoner euro under minst två av de fyra räkenskapsår som avslutas närmast efter delningen.
Moderföretag som omfattas av system med avdragsgill utdelning
Regeringen föreslår att den justerade vinsten för ett moderföretag som omfattas av ett system med avdragsgill utdelning ska minskas lägst till noll. Motsvarande ska gälla vid tillämpningen av den tillfälliga förenklingsregeln.
Ikraftträdande- och övergångsbestämmelser
Regeringen föreslår slutligen att lagändringarna ska träda i kraft den 1 januari 2027. Bestämmelserna ska enligt förslaget tillämpas första gången för beskattningsår som börjar närmast efter den 31 december 2026 eller, i fråga om svenska handelsbolag, räkenskapsår som börjar närmast efter den 31 december 2026.
Den rapporterande enheten ska få tillämpa samtliga eller vissa av bestämmelserna första gången för beskattningsår som börjar närmast efter den 31 december 2024 eller, i fråga om svenska handelsbolag, räkenskapsår som börjar närmast efter den 31 december 2024. Bestämmelserna i 4 kap. 17 a–17 d §§ samt 8 kap. 18 a och 18 b §§ lagen om tilläggsskatt ska dock enligt förslaget få tillämpas första gången för beskattningsår som börjar närmast efter den 31 december 2025 eller, i fråga om svenska handelsbolag, räkenskapsår som börjar närmast efter den 31 december 2025.
Utskottets ställningstagande
Med anledning av att OECD/G20:s inkluderande ramverk för att motverka skattebaserodering och vinstförflyttningar antog administrativa riktlinjer vid flera tillfällen under 2024–2026 har regeringen föreslagit en rad ändringar i lagen om tilläggsskatt. Ändringarna innebär bl.a. att det införs två nya förenklingsregler, regler om kvalificerade skatteincitament och kompletteringar av bestämmelserna om uppskjuten skattekostnad under vissa förutsättningar. Ändringarna innebär vidare en förlängd tillämpning av den tillfälliga förenklingsregeln och övergångsperioden när det gäller förenklingsregeln för kompletteringsregeln.
Utskottet har inget att invända mot regeringens förslag och tillstyrker därmed propositionen.
|
Nya förenklingsregler och andra kompletteringar i lagen om tilläggsskatt (S, V, MP) |
Niklas Karlsson (S), Kalle Olsson (S), Marie Olsson (S), Frida Tånghag (V), Marcus Friberg (MP), Mathias Tegnér (S) och Therese Kristiansson (S) anför:
Vi menar att regelverket om tilläggsskatt i grunden är välkommet och viktigt. Det internationella initiativet skapar en lägsta nivå för skattekonkurrensen mellan länder och bidrar till ökad förutsägbarhet och enkelhet för företagen.
När överenskommelsen skulle införlivas i svensk lagstiftning gjordes detta i en mycket hög hastighet, vilket inte hör till vanligheterna. Vi påpekade redan under beredningen av proposition 2023/24:32 Tilläggsskatt för företag i stora koncerner att lagstiftningen i flera delar inte var helt genomarbetad. Det förde vi också fram när propositionen behandlades i riksdagen 2023. Detta påpekades också av flera remissinstanser.
I slutet av 2024 kompletterades lagen med ytterligare bestämmelser. Vi framhöll även då att det sannolikt finns behov av fler justeringar. Sedan dess har lagstiftningen uppdaterats igen, senast i proposition 2025/26:22 Ytterligare kompletteringar till bestämmelserna om tilläggsskatt för företag i stora koncerner. Även dessa kompletteringar ställde vi oss bakom, men vi följdmotionerade då också om att göra en konsekvensanalys av genomförandet av lagen om tilläggsskatt.
Den komplicerade genomförandeprocessen och det omfattande regelverket riskerar att underminera syftet med den globala minimiskatten. Om reglerna upplevs som mycket betungande för företag som redan gör rätt för sig riskerar förtroendet för systemet att skadas. Vi vill inte se ett utfall där oseriösa aktörer och skatteplanerare inte fångas av systemet, samtidigt som regelverket uppfattas som en orimligt tung administrativ börda för seriösa företag. För att undvika detta måste vi säkerställa att lagen fungerar som det var tänkt från början, dvs. att sätta stopp för avancerad internationell skatteplanering, men inte dramatiskt öka företagens kostnader för att uppfylla regelverket. Vi förutsätter därför att regeringen fortsätter att se över lagstiftningen och dess konsekvenser och korrigerar eventuella fel och brister.
Vi ställer oss dock bakom de ändringar som föreslås i propositionen och ser dessa som en nödvändig komplettering.
Bilaga 1
Förteckning över behandlade förslag
Proposition 2026/27:4 Nya förenklingsregler och andra kompletteringar i lagen om tilläggsskatt:
Riksdagen antar regeringens förslag till lag om ändring i lagen (2023:875) om tilläggsskatt.
Bilaga 2