|
|
Särskilda bestämmelser i systemet för tonnagebeskattning för företag som är föremål för återkrav av statligt stöd
Sammanfattning
Utskottet ställer sig bakom regeringens förslag till ändringar i skatteförfarandelagen.
Ändringarna innebär att det införs bestämmelser i systemet för tonnagebeskattning om att ett företag inte ska kunna tonnagebeskattas om det är föremål för betalningskrav på grund av ett beslut av Europeiska kommissionen som förklarar ett stöd olagligt och oförenligt med den inre marknaden.
Lagändringarna föreslås träda i kraft den 1 januari 2027.
Utskottet föreslår på eget initiativ ett tillkännagivande till regeringen. Enligt utskottet bör regelverket för tonnagebeskattning av uthyrning av kvalificerade fartyg utan besättning ses över och ändras.
Behandlade förslag
Proposition 2026/27:3 Särskilda bestämmelser i systemet för tonnagebeskattning för företag som är föremål för återkrav av statligt stöd.
Utskottet lägger på eget initiativ fram ett förslag till tillkännagivande.
Utskottets förslag till riksdagsbeslut
Regelverket för tonnagebeskattning av uthyrning av kvalificerade fartyg utan besättning
Bilaga 1
Förteckning över behandlade förslag
Bilaga 2
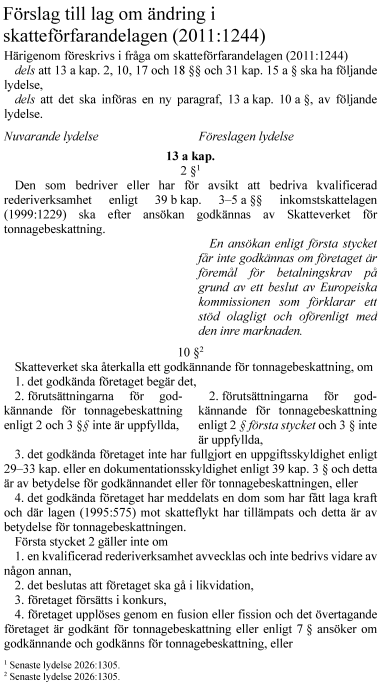
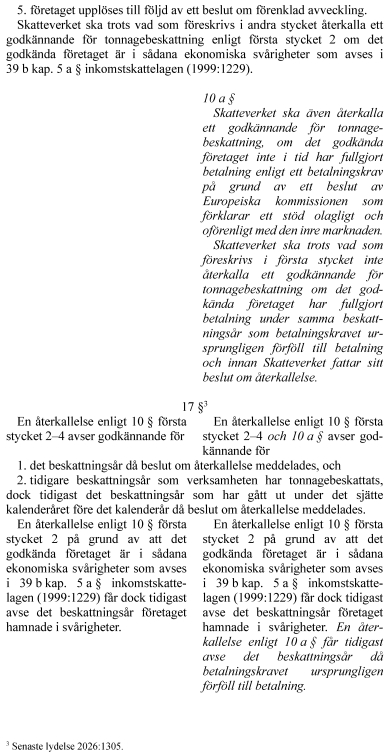
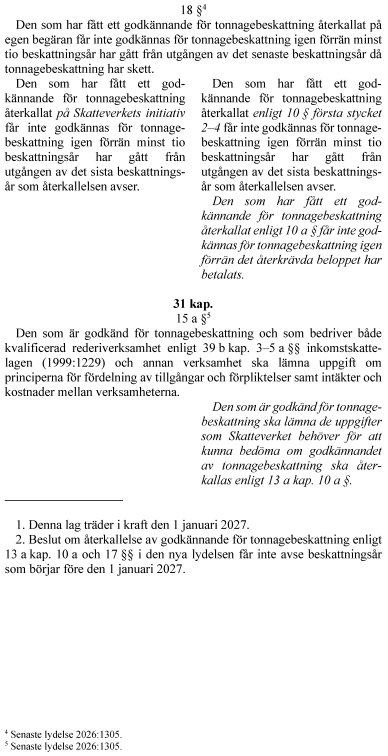
Regeringens lagförslag
Utskottets förslag till riksdagsbeslut
|
1. |
Regeringens lagförslag |
Riksdagen antar regeringens förslag till lag om ändring i skatteförfarandelagen (2011:1244).
Därmed bifaller riksdagen proposition 2026/27:3.
|
2. |
Regelverket för tonnagebeskattning av uthyrning av kvalificerade fartyg utan besättning |
Riksdagen ställer sig bakom det som utskottet anför om en översyn och ändring av regelverket för tonnagebeskattning och tillkännager detta för regeringen.
Stockholm den 17 november 2026
På skatteutskottets vägnar
Boriana Åberg
Följande ledamöter har deltagit i beslutet: Boriana Åberg (M), Niklas Karlsson (S), Kalle Olsson (S), Eric Westroth (SD), Marie Olsson (S), Marie Nicholson (M), Frida Tånghag (V), Mikael Eskilandersson (SD), Helena Vilhelmsson (C), Adam Reuterskiöld (M), Marcus Friberg (MP), Yusuf Aydin (KD), Mathias Tegnér (S), Andreas Ahlqvist (SD), Therese Kristiansson (S), Anders Ekegren (L) och Birte Sandberg (C).
I betänkandet behandlar utskottet proposition 2026/27:3 Särskilda bestämmelser i systemet för tonnagebeskattning för företag som är föremål för återkrav av statligt stöd. Regeringens förslag till riksdagsbeslut återges i bilaga 1. Regeringens lagförslag finns i bilaga 2.
I propositionen finns en redogörelse för ärendets beredning fram till regeringens beslut om propositionen.
Inga motioner har väckts med anledning av propositionen.
Inom utskottet har det väckts en fråga om att utskottet, med stöd av sin initiativrätt enligt 9 kap. 16 § riksdagsordningen, ska ta initiativ till ett tillkännagivande till regeringen om att genomföra en översyn av hur reglerna om tonnagebeskattning kan ändras för att säkerställa att uthyrning av kvalificerade fartyg utan besättning omfattas av regelverket, även när verksamheten bedrivs utanför Sverige.
Företrädare för regeringen informerade i frågan vid utskottets sammanträde den 5 november 2026.
Utskottets förslag i korthet
Riksdagen antar regeringens förslag till lagändringar som innebär att det i systemet för tonnagebeskattning införs bestämmelser om att ett företag inte ska kunna tonnagebeskattas om det är föremål för betalningskrav på grund av ett beslut av Europeiska kommissionen som förklarar ett stöd olagligt och oförenligt med den inre marknaden.
Propositionen
Regeringen föreslår att det i systemet för tonnagebeskattning införs bestämmelser som innebär att ett företag inte ska kunna tonnagebeskattas om det är föremål för betalningskrav på grund av ett beslut av Europeiska kommissionen som förklarar ett stöd olagligt och oförenligt med den inre marknaden. Det innebär dels att en ansökan om godkännande för tonnagebeskattning inte ska godkännas om företaget är föremål för ett sådant betalningskrav, dels att Skatteverket ska återkalla ett godkännande för tonnagebeskattning om ett företag inte i tid har fullgjort betalning enligt ett sådant betalningskrav. Ansökan ska dock inte återkallas om företaget har fullgjort betalning senast under samma beskattningsår som betalningskravet ursprungligen förföll till betalning, förutsatt att det sker innan Skatteverket fattar sitt beslut om återkallelse.
Lagändringarna föreslås träda i kraft den 1 januari 2027.
Utskottets ställningstagande
Det har inte väckts någon motion med anledning av propositionen. Utskottet anser att riksdagen av de skäl som anförs i propositionen bör anta regeringens lagförslag.
Utskottets förslag i korthet
Riksdagen ställer sig bakom det som utskottet anför om att det behövs en översyn och ändring av regelverket för tonnagebeskattning av uthyrning av kvalificerade fartyg utan besättning och tillkännager detta för regeringen.
Bakgrund och gällande rätt
Sverige införde ett system för tonnagebeskattning den 1 januari 2017 (prop. 2015/16:127, bet. 2016/17:SkU6, rskr. 2016/17:6). Tonnagebeskattning är en frivillig beskattningsmetod som kan tillämpas av företag som bedriver s.k. kvalificerad rederiverksamhet och är ett alternativ till den konventionella beskattningen. Tonnagebeskattning innebär sammanfattningsvis att inkomst från kvalificerad rederiverksamhet beräknas schablonmässigt utifrån fartygens nettodräktighet, dvs. last- och passagerarkapacitet, oberoende av företagets inkomster och utgifter. Den schablonmässigt beräknade inkomsten beskattas med den gällande skattesatsen. Bestämmelser om tonnagebeskattning finns i 39 b kap. inkomstskattelagen (1999:1229) och i 13 a kap. skatteförfarandelagen (2011:1244). Syftet med det svenska tonnagebeskattningssystemet är att stärka den svenska sjöfartsnäringens konkurrenskraft, öka andelen svenskflaggade fartyg i den svenska handelsflottan och bevara svenskt sjöfartskunnande (prop. 2015/16:127 s. 40 och 41).
Den som vill omfattas av systemet med tonnagebeskattning måste bedriva eller ha för avsikt att bedriva kvalificerad rederiverksamhet. Enbart kvalificerade fartyg, dvs. fartyg som har en bruttodräktighet på minst 100, som har sin strategiska och ekonomiska ledning i Sverige och som huvudsakligen används i internationell fart eller i inrikes fart i ett annat land kan ingå i en kvalificerad rederiverksamhet.
Den 20 juli 2026 trädde ny lagstiftning i kraft som innebär förändringar på tonnagebeskattningens område (prop. 2025/26:243, bet. 2025/26:SkU29, rskr. 2025/26:376). Genom lagändringarna utökades bl.a. möjligheten att hyra ut kvalificerade fartyg utan besättning inom ramen för tonnagebeskattad verksamhet. Taket för sådan uthyrning höjdes från 20 till 50 procent av den sammanlagda bruttodräktigheten för de kvalificerade fartyg som ingår i rederiverksamheten. Regeringen anförde att möjligheten att hyra in eller hyra ut fartyg vid tillfälliga efterfrågetoppar är vanligt förekommande inom sjöfarten och kan betraktas som en viktig del av rederiverksamheten. Regeringen anförde vidare att en sådan utökad möjlighet ökar flexibiliteten för rederierna och kan förväntas leda till att fartygsflottan används på ett mer effektivt och hållbart sätt (prop. 2025/26:243 s. 23 f.).
De svenska reglerna om tonnagebeskattning utgör ett statligt stöd som har anmälts till och godkänts av Europeiska kommissionen.
Utskottets ställningstagande
Utskottet har, trots denna utvidgning av möjligheten till uthyrning, blivit uppmärksammat på att de nuvarande reglerna om att ett fartyg för att vara kvalificerat för tonnagebeskattning ska ha sin strategiska och ekonomiska ledning i Sverige kan tolkas på ett sådant sätt att intäkter från uthyrning av kvalificerade fartyg utan besättning inte omfattas av tonnagebeskattning när verksamheten bedrivs utanför Sverige. Detta får enligt utskottet till följd att möjligheten till uthyrning av kvalificerade fartyg utan besättning i praktiken riskerar att begränsas till den svenska marknaden eftersom kravet på strategisk och ekonomisk ledning i Sverige därmed inte längre är uppfyllt. Vidare finns det enligt utskottet en risk att syftet med de nyligen genomförda lagändringarna om uthyrning motverkas.
Mot denna bakgrund anser utskottet att regeringen bör se över regelverket om tonnagebeskattning och lämna förslag på de ändringar som är nödvändiga för att säkerställa att uthyrning av kvalificerade fartyg utan besättning kan tonnagebeskattas.
Med stöd av sin initiativrätt enligt 9 kap. 16 § riksdagsordningen föreslår utskottet därför att riksdagen ställer sig bakom det som utskottet anför om att genomföra en översyn av hur reglerna om tonnagebeskattning kan ändras för att säkerställa att uthyrning av kvalificerade fartyg utan besättning omfattas av regelverket, även när verksamheten bedrivs utanför Sverige, och tillkännager detta för regeringen.
Bilaga 1
Förteckning över behandlade förslag
Proposition 2026/27:3 Särskilda bestämmelser i systemet för tonnagebeskattning för företag som är föremål för återkrav av statligt stöd:
Riksdagen antar regeringens förslag till lag om ändring i skatteförfarandelagen (2011:1244).
Bilaga 2