|
|
Förändringar i förfarandet för kupongskatt
Sammanfattning
Utskottet ställer sig bakom regeringens förslag till förändringar i förfarandet för kupongskatt. Förslagen innebär att kupongbolag ska få möjlighet att lämna uppgifter om kupongskatt elektroniskt till Skatteverket, att vissa formkrav vid hanteringen av blanketter om uppgifter om utdelning ska tas bort samt att Skatteverket ska få nya föreläggandemöjligheter.
Förslagen innebär ändringar i kupongskattelagen.
Lagändringarna föreslås träda i kraft den 1 januari 2027.
Behandlade förslag
Proposition 2025/26:309 Förändringar i förfarandet för kupongskatt.
Utskottets förslag till riksdagsbeslut
Förändringar i förfarandet för kupongskatt
Bilaga 1
Förteckning över behandlade förslag
Bilaga 2
Regeringens lagförslag
Utskottets förslag till riksdagsbeslut
|
Förändringar i förfarandet för kupongskatt |
Riksdagen antar regeringens förslag till lag om ändring i kupongskattelagen (1970:624).
Därmed bifaller riksdagen proposition 2025/26:309.
Stockholm den 19 november 2026
På skatteutskottets vägnar
Boriana Åberg
Följande ledamöter har deltagit i beslutet: Boriana Åberg (M), Kalle Olsson (S), Eric Westroth (SD), Marie Olsson (S), Marie Nicholson (M), Frida Tånghag (V), Mikael Eskilandersson (SD), Adam Reuterskiöld (M), Marcus Friberg (MP), Yusuf Aydin (KD), Mathias Tegnér (S), Andreas Ahlqvist (SD), Therese Kristiansson (S), Anders Ekegren (L), Birte Sandberg (C) och Magnus Johansson (S).
I betänkandet behandlar utskottet regeringens proposition 2025/26:309 Förändringar i förfarandet för kupongskatt. Regeringens förslag till riksdagsbeslut finns i bilaga 1. Regeringens lagförslag återges i bilaga 2.
I propositionen finns en redogörelse för ärendets beredning fram till regeringens beslut om propositionen.
Inga motioner har väckts med anledning av propositionen.
Utskottets förslag i korthet
Riksdagen antar regeringens förslag till ändringar i lagen om kupongskatt.
Propositionen
Bakgrund
Kupongskatt är en definitiv källskatt för utländska ägare som tas ut på aktieutdelning i bl.a. svenska aktiebolag och svenska värdepappersfonder. Bestämmelser om skyldighet att redovisa utdelning och om kupongskatt finns i kupongskattelagen (1970:624). Den som har fått utdelning på aktier från ett svenskt aktiebolag eller från en andel i en svensk värdepappersfond eller en specialfond, och som är skattemässigt bosatt eller hemmahörande utomlands, ska betala kupongskatt.
Kommissionen presenterade den 19 juni 2023 ett direktivförslag om snabbare och säkrare skattelättnad för överskjutande källskatt ((EU) 2025/50), det s.k. FASTER. Rådet antog direktivet den 10 december 2024. Förslaget innebär bl.a. att det införs ett EU-gemensamt digitalt intyg om skatterättslig hemvist (eTRC), certifiering av finansiella mellanhänder, en standardiserad rapporteringsskyldighet och två alternativa förfaranden för att bevilja skattelättnad för överskjutande källskatt. Direktivet ska vara genomfört i medlemsländerna senast den 31 december 2028 och börja tillämpas den 1 januari 2030.
Regeringen tillsatte den 22 januari 2026 en utredning som ska säkerställa att rådets direktiv (EU) 2025/50 av den 10 december 2024 om snabbare och säkrare skattelättnad för överskjutande källskatt genomförs i svensk rätt (dir. 2026:6 En modern lagstiftning om källskatt på utdelning). Syftet är bl.a. att förenkla gränsöverskridande investeringar och minska risken för skattebedrägerier och skattefusk. Uppdraget ska redovisas senast den 13 augusti 2027.
Bestämmelserna om kupongskatt behöver förändras
Regeringen gör bedömningen att kupongskattelagens regler om uppgiftslämnande för aktiebolag som inte är avstämningsbolag hindrar digitalisering. Det behövs därför enligt regeringen nya bestämmelser för att Skatteverkets kontroll av kupongskatt ska kunna bli mer effektiv.
Uppgifter ska i vissa fall kunna lämnas elektroniskt
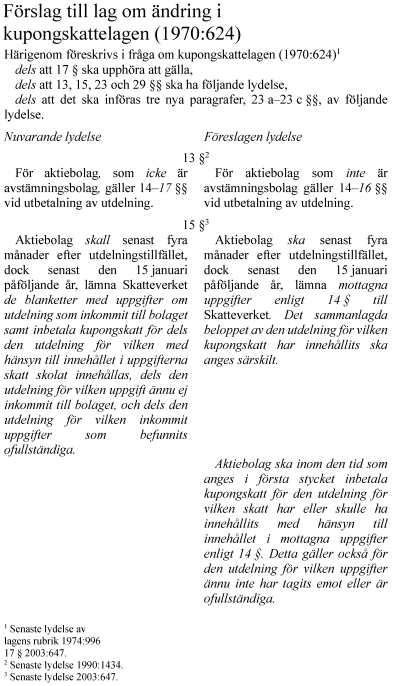
Regeringen föreslår att aktiebolag som inte är avstämningsbolag (kupongbolag) får möjlighet att på elektronisk väg lämna uppgifter till Skatteverket. De uppgifter som ska lämnas är enligt förslaget de uppgifter som aktiebolaget har tagit emot på de blanketter som den som tar emot en utdelning ska lämna in till aktiebolaget. Uppgifterna ska lämnas senast fyra månader efter utdelningstillfället, dock senast den 15 januari påföljande år. Enligt förslaget ska det sammanlagda beloppet av den utdelning från vilken kupongskatt har hållits inne anges. Uppgifterna ska lämnas på ett formulär som Skatteverket fastställer.
Omoderna bestämmelser om blanketter tas bort
Regeringen föreslår att bestämmelserna om att hemortskommun ska anges, att blanketter ska vara ordnade kommunvis samt att blanketter där kupongskatt hållits inne ska vara skilda från övriga blanketter ska tas bort.
Nya bestämmelser om föreläggande
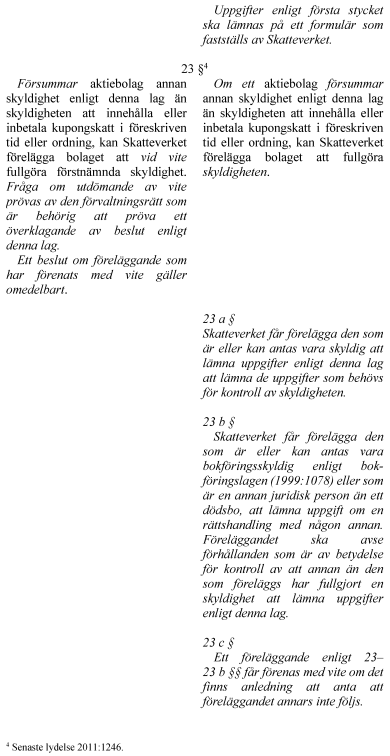
Regeringen föreslår att Skatteverket ska få förelägga den som är eller kan antas vara skyldig att lämna uppgifter enligt kupongskattelagen att lämna de uppgifter som behövs för kontroll av skyldigheten.
Skatteverket ska även få förelägga den som är eller kan antas vara bokföringsskyldig enligt bokföringslagen eller som är en annan juridisk person än ett dödsbo, att lämna uppgifter om en rättshandling med någon annan (tredjemansföreläggande). Föreläggandet ska enligt förslaget avse förhållanden som är av betydelse för att kunna kontrollera att någon annan än den som föreläggs har fullgjort en skyldighet att lämna uppgifter enligt kupongskattelagen.
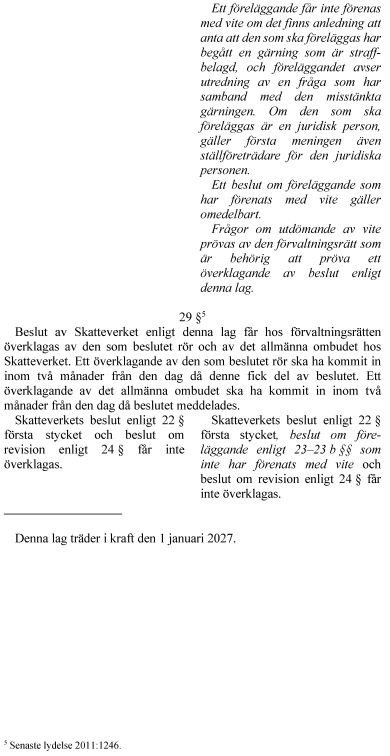
Vidare föreslår regeringen att ett föreläggande ska få förenas med vite. Ett föreläggande ska dock enligt förslaget inte få förenas med vite om det finns anledning att anta att den som ska föreläggas har begått en gärning som är straffbelagd om föreläggandet avser utredningen av en fråga som har samband med den misstänkta gärningen. Om den som ska föreläggas är en juridisk person, gäller detta även ställföreträdare för den juridiska personen. Ett beslut om föreläggande vid vite ska gälla omedelbart.
Ett föreläggande utan vite ska enligt förslaget inte få överklagas.
Ikraftträdande- och övergångsbestämmelser
Regeringen föreslår att lagändringarna ska träda i kraft den 1 januari 2027. Regeringen anför att syftet med de föreslagna ändringarna är att möjliggöra för kupongbolag att lämna uppgifter om utdelning och om kupongskatt till Skatteverket elektroniskt samt att effektivisera Skatteverkets kontroll av kupongskatt. Det är därför enligt regeringen angeläget att de föreslagna lagändringarna träder i kraft så snart som möjligt, vilket bedöms vara den 1 januari 2027.
Utskottets ställningstagande
För att minska företagens regelbörda och effektivisera Skatteverkets kontroll har regeringen föreslagit en rad förändringar av förfarandet för kupongskatt. Förslagen innebär att kupongbolag ska få möjlighet att lämna uppgifter om kupongskatt elektroniskt till Skatteverket, att vissa formkrav vid hanteringen av blanketter om uppgifter om utdelning ska tas bort samt att Skatteverket ska ges nya föreläggandemöjligheter.
Utskottet har inga invändningar mot regeringens förslag och tillstyrker därmed propositionen.
Bilaga 1
Förteckning över behandlade förslag
Proposition 2025/26:309 Förändringar i förfarandet för kupongskatt:
Riksdagen antar regeringens förslag till lag om ändring i kupongskattelagen (1970:624).
Bilaga 2